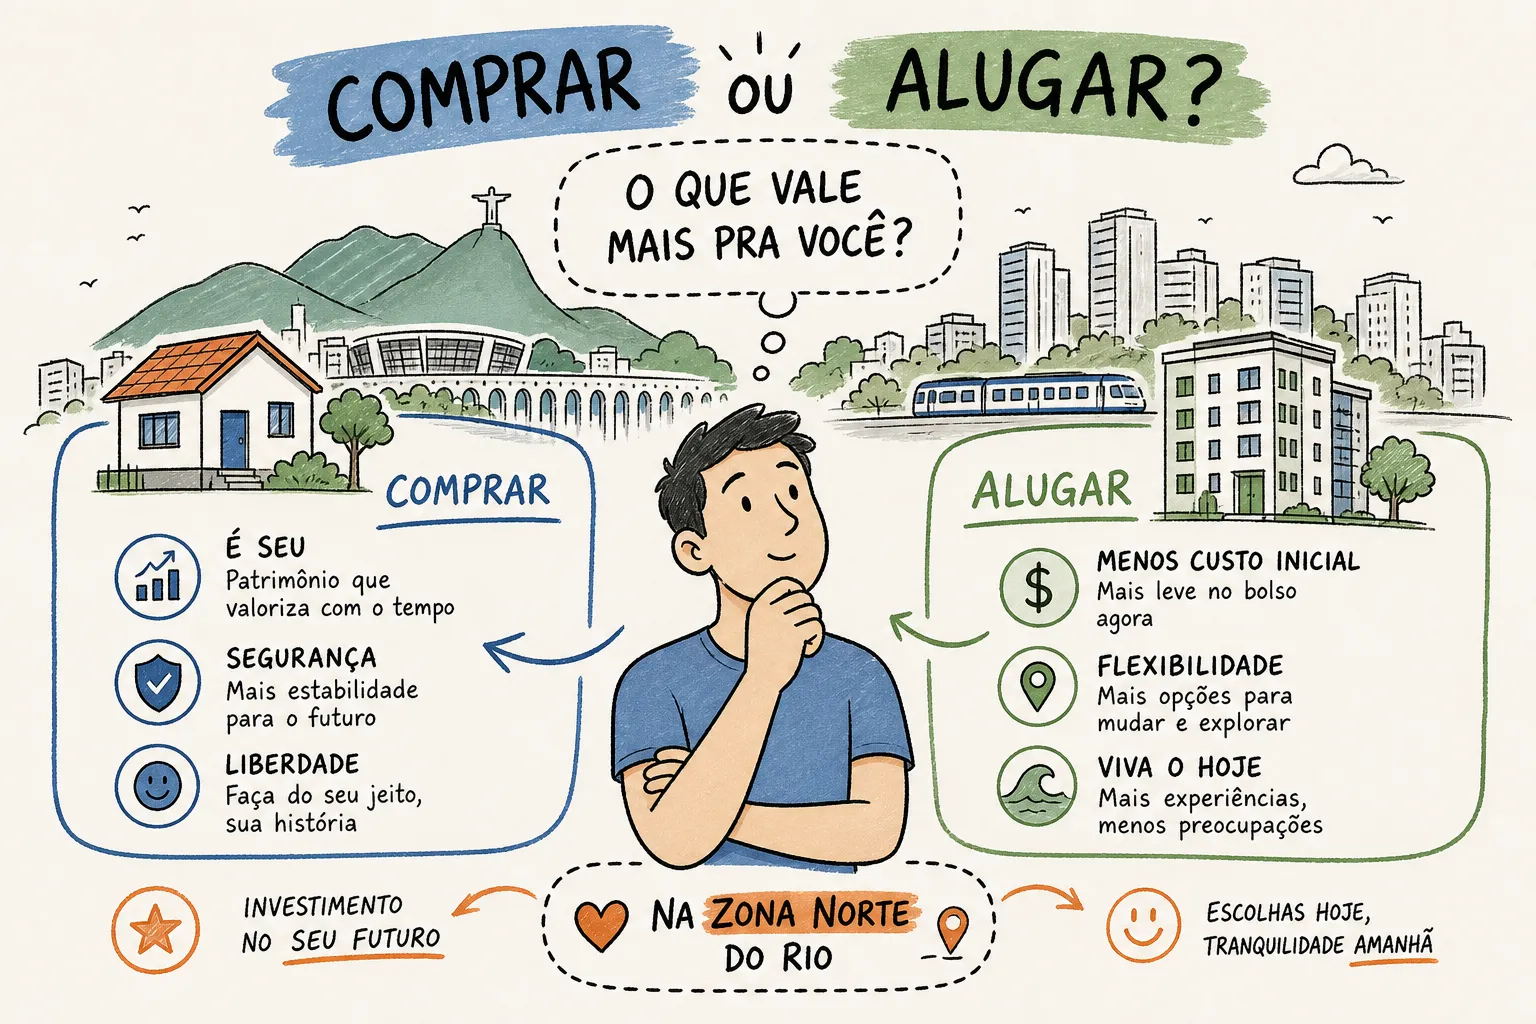

A dúvida paralisa. A parcela do financiamento aparece na simulação do banco e o estômago aperta. Mas o aluguel chegou reajustado pelo IPCA mais uma vez, e aquele dinheiro saiu do bolso sem formar nenhum patrimônio. Essa tensão é o centro da decisão financeira mais importante que muitas famílias enfrentam: comprar imóvel ou continuar alugando na Zona Norte do Rio de Janeiro vale a pena? A resposta depende de números concretos, e é exatamente isso que este artigo entrega.
O que falta, na maioria dos casos, não é coragem. É clareza numérica. Quem observa esse mercado há décadas consegue enxergar padrões que uma simulação genérica de banco não captura: qual bairro valorizou acima da média, onde o preço do aluguel correu mais rápido, quando a conta da compra fecha de verdade. A equipe da Sinai Imobiliária acumula esse histórico construído negociação a negociação, com atuação exclusiva na Zona Norte do Rio.
Este artigo apresenta uma comparação honesta entre os dois caminhos, com os custos de cada lado expostos sem filtro. Ao final, você vai saber qual opção se encaixa no seu momento financeiro e de vida em 2026.
Comprar imóvel na Zona Norte do Rio de Janeiro: os custos reais
O que sai do bolso antes de pegar as chaves
Comprar um imóvel no Rio de Janeiro tem um custo de entrada que vai muito além do valor da entrada do financiamento. O ITBI no município do Rio é de 3% sobre o valor venal do imóvel. Somam-se as taxas de cartório e registro que, segundo estimativas práticas baseadas nas tabelas de emolumentos do TJ-RJ, costumam ficar entre R$ 3.000 e R$ 5.000 para imóveis na faixa de R$ 300.000 a R$ 400.000, podendo variar conforme o tipo de ato (escritura pública e registro separados).
Considere um apartamento de 2 quartos com 65 m² no Méier, onde o preço médio por metro quadrado está em torno de R$ 5.483 em 2026. O imóvel sai por cerca de R$ 357.000. A entrada mínima exigida pelos bancos costuma superar 35% do valor, o que representa R$ 124.950. Somando ITBI (R$ 10.710) e cartório (aproximadamente R$ 4.000), o comprador precisa ter disponível quase R$ 140.000 antes de assinar qualquer contrato, mesmo usando o FGTS para complementar parte do valor.
O custo mensal depois da compra: o que o banco não simula
A parcela do financiamento é o número que todo mundo olha primeiro, mas não é o único. Com os R$ 232.050 restantes financiados à taxa média de mercado de 11,40% ao ano mais TR por 360 meses, a parcela inicial no sistema Price fica em torno de R$ 2.280 por mês, valor aproximado, calculado com a taxa nominal mensal equivalente de 0,905% e sem considerar o CET final, que inclui seguros obrigatórios e pode elevar o custo efetivo. Sobre isso, ainda incidem os custos fixos do imóvel.
Condomínio para um apartamento de 2 quartos na Zona Norte varia entre R$ 700 e R$ 1.100 por mês. O IPTU mensalizado fica na faixa de R$ 150 a R$ 300, e a provisão de manutenção recomendada pelo setor é de 0,5% a 1% do valor do imóvel por ano, o que representa entre R$ 150 e R$ 300 mensais. O custo mensal real de ser proprietário fica entre R$ 3.280 e R$ 3.980, dependendo do condomínio e do estado do imóvel. Esse número raramente aparece na primeira conversa com o gerente do banco.
Continuar alugando na Zona Norte do Rio de Janeiro: quando vale a pena
O gasto mensal completo de quem aluga na Zona Norte
O aluguel parece mais simples à primeira vista, mas também tem encargos que engrossam a conta. Em 2026, com base em anúncios e painéis de mercado da região, um apartamento de 2 quartos na Zona Norte costuma sair entre R$ 1.400 e R$ 2.000 por mês, dependendo do bairro, do padrão e da localização. Para referência, quitinetes ficam entre R$ 700 e R$ 1.200, e apartamentos de 1 quarto entre R$ 900 e R$ 1.400.
Sobre o aluguel, o inquilino ainda paga seguro-fiança ou deixa caução, seguro residencial obrigatório e, em alguns contratos, taxas administrativas. O IPCA acumulado entre 2022 e 2025 oscilou acima de 6% ao ano em vários períodos, segundo o IBGE, com alta de 10,67% registrada em 2026. Um aluguel de R$ 1.600 em 2022 já passaria de R$ 2.000 em 2026 só pelos reajustes acumulados. Isso muda bastante a percepção de que “alugar é mais barato”.
O custo invisível de quem aluga: o patrimônio que não se forma
Esse é o ponto que separa aluguel e compra de forma definitiva: cada real pago de aluguel é custo puro. Nenhuma parte desse valor se converte em ativo, patrimônio ou redução de dívida. O imóvel não é seu e nunca será pelo simples ato de pagar mensalmente.
No financiamento, parte de cada parcela amortiza o saldo devedor. Nos primeiros anos, essa amortização é menor por causa dos juros compostos, mas ela existe e cresce ao longo do tempo. A diferença de trajetória patrimonial entre os dois caminhos começa a aparecer a partir do quinto ano e tende a se tornar expressiva, em termos de patrimônio líquido, a partir do décimo, como a simulação a seguir ilustra.
Valorização e rendimento: a disputa dos dois lados
O que os imóveis da Zona Norte valorizaram nos últimos anos
Entre 2021 e 2026, a Zona Norte do Rio registrou valorização média estimada entre 5,5% e 7% ao ano, com referência próxima de 6,5% ao ano para a região. Bairros como Méier e Tijuca puxaram esse número para cima; bairros mais afastados ficaram abaixo da média, mas ainda dentro de uma faixa positiva. Em termos reais, considerando o IPCA médio do período, a valorização dos imóveis ficou acima da inflação, representando ganho de poder de compra para o proprietário.
Um imóvel de R$ 350.000 valorizado a 6,5% ao ano valeria aproximadamente R$ 479.000 em cinco anos e R$ 657.000 em dez anos. Esses não são números de um bairro nobre da Zona Sul: são as médias estimadas para a região onde a maioria dos moradores da Zona Norte já vive e trabalha.
E se você investir o valor da entrada em renda fixa?
Essa é a pergunta favorita de quem quer adiar a compra. Em 2026, o CDI está rendendo cerca de 14,63% ao ano bruto, com retorno líquido depois do imposto de renda em torno de 11% a 12% ao ano para a maioria das aplicações conservadoras. Os R$ 125.000 de entrada investidos durante dez anos a 12% líquido ao ano chegariam a cerca de R$ 388.000.
No mesmo período, o imóvel de R$ 350.000 valorizaria para cerca de R$ 657.000, gerando um patrimônio que inclui esse ganho mais a amortização paga ao longo dos 120 meses. A comparação não é universal: depende do prazo, do bairro e do comportamento da Selic nos próximos anos. Mas, para quem planeja ficar na Zona Norte por mais de sete anos, a conta tende a favorecer a compra.
Simulação prática: comprar imóvel ou continuar alugando na Zona Norte do Rio de Janeiro
Cenário 1: financiar um apartamento de 2 quartos na Zona Norte
Imóvel de referência: 65 m² no Méier, valor aproximado de R$ 357.000. Entrada de 35% com uso de FGTS disponível: R$ 124.950. Financiamento de 65%: R$ 232.050, a 11,40% ao ano mais TR por 360 meses. Os custos mensais do proprietário ficam assim:
- Parcela do financiamento (estimada, sem CET): R$ 2.280
- Condomínio estimado: R$ 900
- IPTU mensalizado: R$ 200
- Provisão de manutenção: R$ 250
- Total mensal: aproximadamente R$ 3.630
Cenário 2: alugar o mesmo apartamento e investir a diferença
Aluguel do mesmo imóvel na Zona Norte: cerca de R$ 1.700 a R$ 1.900 por mês (estimativa baseada em anúncios de mercado para a tipologia e a região). Somando seguro residencial e encargos de locação, o gasto total chega a R$ 1.900 a R$ 2.100 por mês. A diferença em relação ao custo de comprar fica entre R$ 1.500 e R$ 1.700 por mês.
Se essa diferença fosse investida mensalmente em renda fixa a 12% líquido ao ano, em dez anos o inquilino acumularia cerca de R$ 350.000 em aplicações, além dos R$ 125.000 da entrada que permaneceu investida. O proprietário, no mesmo período, teria um imóvel valendo cerca de R$ 657.000 com saldo devedor residual de aproximadamente R$ 210.000, estimativa calculada com base no sistema Price, considerando amortização mensal a 0,905% ao mês sem amortizações extraordinárias, resultando em patrimônio líquido de R$ 447.000. Nas premissas desta simulação, a compra tende a superar o aluguel em termos de patrimônio líquido entre o oitavo e o décimo ano para a maioria dos perfis típicos da Zona Norte. Os resultados são sensíveis às premissas adotadas e devem ser recalculados para cada situação específica.
Quando comprar faz sentido e quando manter o aluguel é mais inteligente
Os sinais de que você está pronto para comprar
Comprar faz sentido quando alguns elementos se alinham ao mesmo tempo. Estabilidade de renda e intenção de permanecer na região por pelo menos cinco a sete anos são o ponto de partida. Entrada disponível sem comprometer a reserva de emergência é condição básica: usar tudo o que tem guardado para dar entrada e ficar sem proteção financeira é um risco que costuma sair caro.
Como referência prudencial amplamente adotada por bancos e consultorias financeiras, a parcela do financiamento não deve ultrapassar 30% da renda familiar bruta. Para famílias com renda mensal até R$ 13.000 e buscando imóveis de até R$ 600.000, o Minha Casa Minha Vida em 2026 pode reduzir consideravelmente a taxa de juros e mudar a conta por completo, especialmente para rendas entre R$ 3.200 e R$ 9.600 por mês, faixas que contemplam boa parte dos moradores dos bairros atendidos pela Sinai. Vale simular o impacto concreto da redução de taxa com a equipe especializada antes de tomar qualquer decisão.
Os sinais de que o aluguel ainda protege suas finanças
Incerteza profissional, perspectiva de mudança de cidade ou de bairro nos próximos dois a três anos e entrada insuficiente são sinais claros para não forçar a compra agora. Financiar 80% ou mais do valor do imóvel sem FGTS eleva o saldo devedor e os juros totais pagos ao longo do contrato de forma significativa, comprometendo a lógica patrimonial da compra.
Em 2026, com a Selic em patamar elevado, o retorno da renda fixa está alto. Para quem tem disciplina de investir a diferença mensalmente, o aluguel pode proteger as finanças no curto prazo enquanto a entrada cresce. O erro não é alugar: é alugar sem nenhum plano de acúmulo.
Como a Sinai Imobiliária ajuda você a tomar essa decisão
Décadas de mercado e conhecimento bairro a bairro na Zona Norte
A diferença entre uma simulação de banco e uma consultoria especializada é concreta. O banco calcula a parcela. A Sinai Imobiliária calcula o cenário completo: valorização histórica do bairro que você tem em mente, FGTS disponível, renda familiar, prazo desejado, perfil do imóvel e custo total de cada caminho. Não é uma planilha genérica, é um cálculo feito para a sua situação específica.
Essa visão bairro a bairro vem de anos observando Vila da Penha, Irajá, Méier, Vista Alegre, Penha, Olaria, Bonsucesso, Madureira, Del Castilho e mais de dez outros bairros da Zona Norte. Imobiliárias que atuam em toda a cidade conhecem a média do Rio. A Sinai conhece a rua.
Da simulação à decisão: o próximo passo prático
O atendimento começa com uma conversa direta. O cliente apresenta sua situação financeira atual, seus planos e o prazo que tem em mente. A equipe da Sinai simula os dois cenários com dados reais do mercado local, não com médias da cidade toda. Se a decisão for comprar, a Sinai realiza a busca ativa do imóvel dentro do perfil e do orçamento, com suporte documental e consultoria de financiamento do início ao fim.
Se a decisão for alugar por ora, a Sinai também administra locações e ajuda o cliente a alugar com segurança enquanto organiza as finanças para a compra futura. Os dois caminhos têm suporte: a Sinai não empurra venda, orienta decisão.
Comprar imóvel ou continuar alugando na Zona Norte do Rio de Janeiro vale a pena ser analisado com calma e com os números certos na mão. Não existe resposta correta universal, existe a resposta correta para o seu momento financeiro e de vida. Os números deste artigo são um ponto de partida honesto; a simulação personalizada é o que transforma informação em decisão real. Entre em contato com a equipe da Sinai Imobiliária para uma conversa sem compromisso e descubra, com especialistas que conhecem cada rua da Zona Norte, qual caminho faz mais sentido para você.
- Artigo Anterior Como vender seu apartamento na Zona Norte mais rápido
- Próximo Artigo Melhores bairros da Zona Norte do RJ: guia completo